

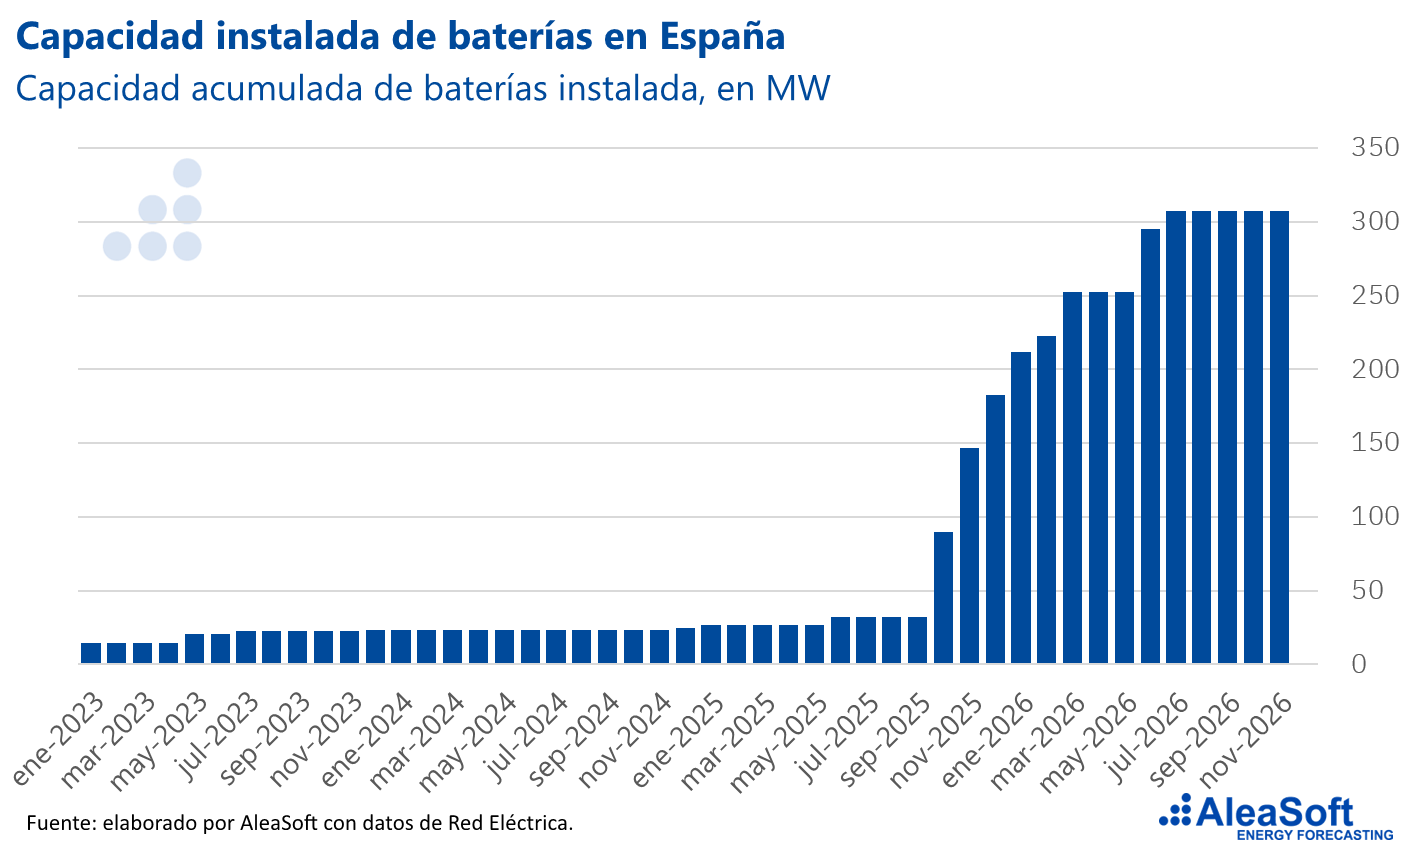
El almacenamiento con baterías en España podría pasar de unos 300 MW actuales a entre 6 y 8 GW en 2030, según AEPIBAL. El interés inversor es elevado, pero la tramitación, la conexión a la red y la rentabilidad de cada proyecto marcarán el ritmo. En opinión de AleaSoft, el arbitraje será la base de los ingresos a largo plazo y estimarlos exige simular la operación de la batería sobre previsiones de precios
Mucho interés inversor y poca capacidad en operación
El 12 de noviembre, AleaSoft Energy Forecasting celebró su webinar número 71, que en la sesión en español contó con la participación de Luis Marquina de Soto, presidente de la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético (AEPIBAL).
En España hay alrededor de 300 MW de almacenamiento con baterías en funcionamiento y AEPIBAL espera que esta cifra se duplique antes de que termine 2026. Las solicitudes de acceso y conexión de proyectos stand‑alone e hibridados suman cerca de 37 GW. Para 2030, AEPIBAL contempla escenarios de entre 3,5 y 8 GW, con un escenario central de 6 a 8 GW y unos 17,5 GWh de capacidad de almacenamiento.
Los datos de Red Eléctrica que presentó AleaSoft Energy Forecasting muestran que el despliegue ya se ha acelerado. La capacidad instalada de baterías se mantuvo por debajo de 35 MW hasta septiembre de 2025 y desde entonces ha crecido con rapidez hasta alcanzar 306 MW. Como estos datos se publican con cierto retraso, la capacidad real de los últimos meses podría ser algo mayor.
Luis Marquina advirtió de que la potencia solicitada o con acceso concedido no equivale a megavatios que se vayan a construir. El mercado envía buenas señales y, aunque algunos promotores necesitan financiación, la mayoría tiene capacidad financiera para desarrollar sus proyectos. Para los propietarios de plantas fotovoltaicas, la hibridación con baterías es una necesidad inminente.
Tramitación, puesta en servicio y seguridad
El despliegue dependerá de la tramitación social y ambiental, del acceso a la conexión y de un análisis detallado de la rentabilidad. Según Marquina, parte de los promotores no valora bien las ubicaciones ni gestiona adecuadamente la aceptación social de los proyectos. Con un marco regulatorio ya más claro, las preocupaciones del sector se centran en la construcción, en los permisos ligados a la seguridad de las instalaciones y en la puesta en servicio, ya que conectar una planta de almacenamiento a una distribuidora resulta complejo por la falta de protocolos.
La caída del precio capturado solar impulsa el almacenamiento
Para AEPIBAL, la canibalización de los precios de la fotovoltaica es la principal vía de entrada del almacenamiento. Según los datos presentados por la asociación, el spread medio de 2026 se sitúa en 103 €/MWh y las horas con precios cero, negativos o inferiores a 4 €/MWh se acercan a 1200 en el año. Marquina subrayó que estos diferenciales reflejan ineficiencias del sistema que deberán corregirse.
La asociación considera atractiva la hibridación incluso sin carga desde la red, porque acelera la tramitación y permite capturar el spread, con unos ingresos en servicios de ajuste algo menores. Según Marquina, con precios capturados solares en torno a 40 €/MWh las baterías son importantes, por debajo de 30 €/MWh son necesarias y por debajo de 25 €/MWh son la única opción para sostener la rentabilidad de la planta.
Los ingresos cambiarán a medida que crezca la capacidad
AEPIBAL prevé que los servicios de ajuste, hoy la principal fuente de ingresos, se canibalicen con rapidez, al ser un mercado de entre 1 y 2 GWh. El arbitraje será el suelo estructural, con spreads que la asociación proyecta por encima de 80 €/MWh durante al menos diez años. El mercado de capacidad, que espera a partir de 2027, y los tolling agreements aportarán ingresos ciertos que determinarán el volumen de deuda. Marquina insistió en que el crecimiento de las baterías debe acompañarse de más demanda, más generación renovable y más flexibilidad.
Simular la operación de las baterías para invertir con criterio: el papel de AleaStorage
En opinión de AleaSoft Energy Forecasting, estos serán los años de las baterías como la tecnología de mayor crecimiento. Sus previsiones coinciden con AEPIBAL en que el arbitraje en el mercado diario y el mercado intradiario será la base de los ingresos a largo plazo, con los servicios de ajuste como ingreso adicional en los primeros años y el mercado de capacidad como ingreso contratado que favorecerá la bancabilidad. Los ingresos de una batería no se obtienen multiplicando spread por ciclos, porque dependen de la estrategia de operación, de los perfiles horarios de precios y de la degradación. Por ello, deben estimarse simulando la operación de la batería sobre simulaciones horarias de precios a largo plazo.
AleaStorage, la división de AleaSoft Energy Forecasting especializada en almacenamiento de energía, estima los ingresos, la TIR y el payback de baterías stand‑alone y de proyectos hibridados con renovables en arbitraje, servicios de ajuste y mercado de capacidad. Su nueva plataforma online AleaBattery simula la operación horaria de la batería durante 20 años sobre más de 1000 simulaciones de precios.